Maison ancienne : bien choisir son assurance habitation
Une assurance maison ancienne se juge sur trois points avant le prix : un capital bâtiment fondé sur le coût de reconstruction, une règle d’indemnisation claire entre valeur à neuf et vétusté, des exclusions compatibles avec l’état réel de la toiture, de la charpente et des réseaux. Ces trois lignes font la différence le jour du sinistre.
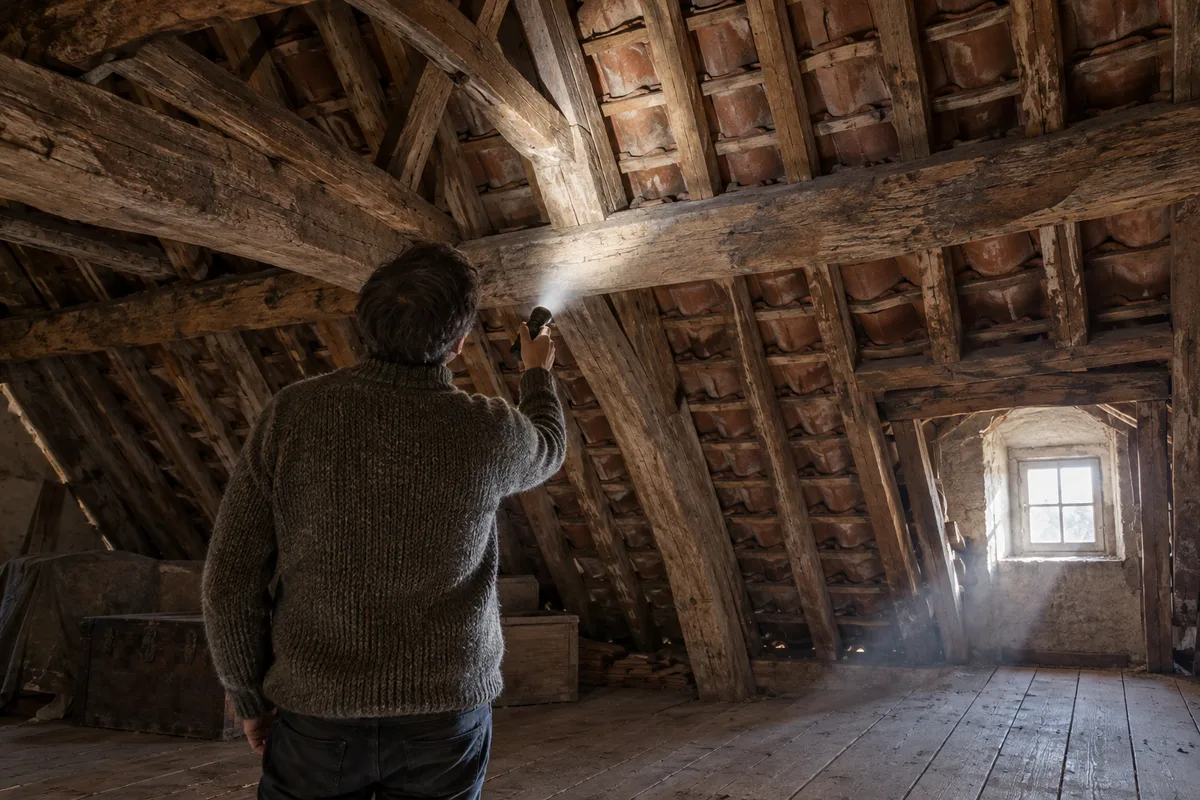
Tuiles canal, poutres d’origine et cheminée à foyer ouvert n’entrent pas dans les cases d’un formulaire pensé pour un pavillon récent : seules des réponses précises évitent une indemnité qui fond au pire moment.
Assurance maison ancienne : ce que l’assureur veut savoir
Service-public.fr le rappelle : le propriétaire qui occupe une maison hors copropriété n’a aucune obligation légale de l’assurer. Le copropriétaire, lui, doit au minimum couvrir sa responsabilité civile. Renoncer à toute garantie reste risqué : vous répondez des dommages que votre maison cause à autrui.
Les réponses qui pèsent sur un bâti ancien
Le questionnaire de souscription porte, selon service-public.fr, sur l’adresse, le type de logement, la superficie, le nombre de pièces, l’année de construction, le niveau de sécurité et l’usage du bien. Sur une maison ancienne, plusieurs rubriques prêtent à interprétation :
- le nombre de pièces, quand un grand séjour a été cloisonné ou que des combles ont été aménagés ;
- les dépendances, remise, cave voûtée ou ancienne bergerie, dont la définition varie d’un contrat à l’autre selon ABE Infoservice, service d’information animé par l’ACPR, l’AMF et la Banque de France ;
- le mode de chauffage, foyer ouvert, insert ou poêle à bois ;
- l’usage, résidence principale, résidence secondaire ou location saisonnière d’une partie du bien ;
- les protections, volets pleins, serrures et portail.
Une réponse approximative se paie au sinistre
Une omission ou une réponse inexacte peut réduire l’indemnité versée. Une fausse déclaration volontaire va plus loin : le juge peut priver le contrat d’effet, et l’assureur garde les cotisations encaissées. Demandez par écrit la définition d’une pièce retenue par chaque assureur, puis comptez vos surfaces avec la même méthode d’une proposition à l’autre. Les critères d’achat d’une maison de caractère examinés pendant les visites servent ici une seconde fois.
Réunir deux propositions et les lire côte à côte
Pour comparer, procurez-vous au moins deux propositions écrites, auprès d’un assureur à distance, d’une agence de proximité ou d’un courtier. Service-public.fr rappelle qu’avant toute signature, l’assureur remet une proposition d’assurance, avec un document qui détaille tarif et garanties. Réclamez aussi les conditions générales du contrat multirisque habitation : c’est là que se cachent les exclusions.
Un baromètre public de l’intérêt porté aux assureurs aide à bâtir cette liste de départ. Sur ce baromètre, Pixbid ordonne les assureurs actifs en France d’après les clics de ses visiteurs, en ne retenant qu’un seul clic d’une même personne vers un même annonceur dans l’heure, avec des compteurs qui repartent de zéro à chaque début de mois ; la page y joint un tableau qui associe à chaque famille de contrats, habitation comprise, le poste à examiner avant tous les autres et l’écueil le plus courant. Vous partez de noms qui retiennent réellement l’attention du public, avec une question précise à poser à chacun.
Une fois les propositions reçues, alignez-les poste par poste avant de regarder la cotisation :
| Point à comparer | Question à poser | Où le lire |
|---|---|---|
| Capital bâtiment | Calculé sur la surface, les pièces ou une valeur déclarée ? | Conditions particulières |
| Indemnisation du bâti | Valeur de reconstruction ou vétusté déduite, à quelles conditions ? | Conditions générales |
| Mobilier | Valeur à neuf ou valeur d’usage ? | Fiche d’information |
| Objets de valeur | Quelle définition, quel plafond par objet et au total ? | Conditions particulières |
| Franchises | Absolue, relative ou proportionnelle, garantie par garantie ? | Fiche d’information |
| Exclusions | Que recouvre le défaut d’entretien ? | Conditions générales |
Capital, valeur de reconstruction et vétusté
Le prix payé chez le notaire n’est pas le bon repère
Le prix d’achat mêle le terrain, l’emplacement et le cachet, qu’aucun incendie ne détruit. L’assureur raisonne en coût de reconstruction : murs en moellons, enduits à la chaux, tuiles de récupération, menuiseries sur mesure. Pour une maison ancienne, cette valeur de reconstruction dépasse parfois la valeur vénale, parfois elle reste en dessous. Seul un chiffrage poste par poste tranche.
Le danger principal porte un nom : la sous-assurance. Quand le capital retenu est inférieur à la valeur réelle du bien, le Code des assurances traite l’assuré comme son propre assureur pour la différence, sauf clause contraire, et l’indemnité baisse dans la même proportion. Vérifiez si chaque proposition applique cette règle ou l’écarte.
Valeur à neuf ou vétusté déduite
Selon ABE Infoservice, l’indemnité correspond en règle générale à la valeur d’usage des biens endommagés, franchise déduite et dans la limite du plafond. Le contrat peut prévoir mieux pour le bâtiment : une indemnisation en valeur de reconstruction au jour du sinistre, à condition de reconstruire dans les deux ans. Passé ce délai, l’indemnité se limite à la valeur réelle de l’immeuble. Pour le mobilier, la valeur à neuf remplace un meuble par un équivalent neuf, la valeur d’usage déduit la vétusté.
Sur une charpente d’origine ou une couverture ancienne, la vétusté appliquée peut absorber une large part de l’indemnité. Demandez comment elle se calcule et si le contrat en plafonne la part retenue.
Charpente, toiture, cheminée : le vocabulaire à faire préciser
Faites préciser par écrit :
- la reconstruction à l’identique, avec des matériaux équivalents ou les mêmes matériaux, tuiles anciennes et chaux comprises ;
- les frais annexes, démolition, déblais, honoraires d’architecte, mise en conformité ;
- les contraintes patrimoniales, puisqu’aux abords d’un monument historique l’architecte des Bâtiments de France peut exiger des matériaux plus coûteux ;
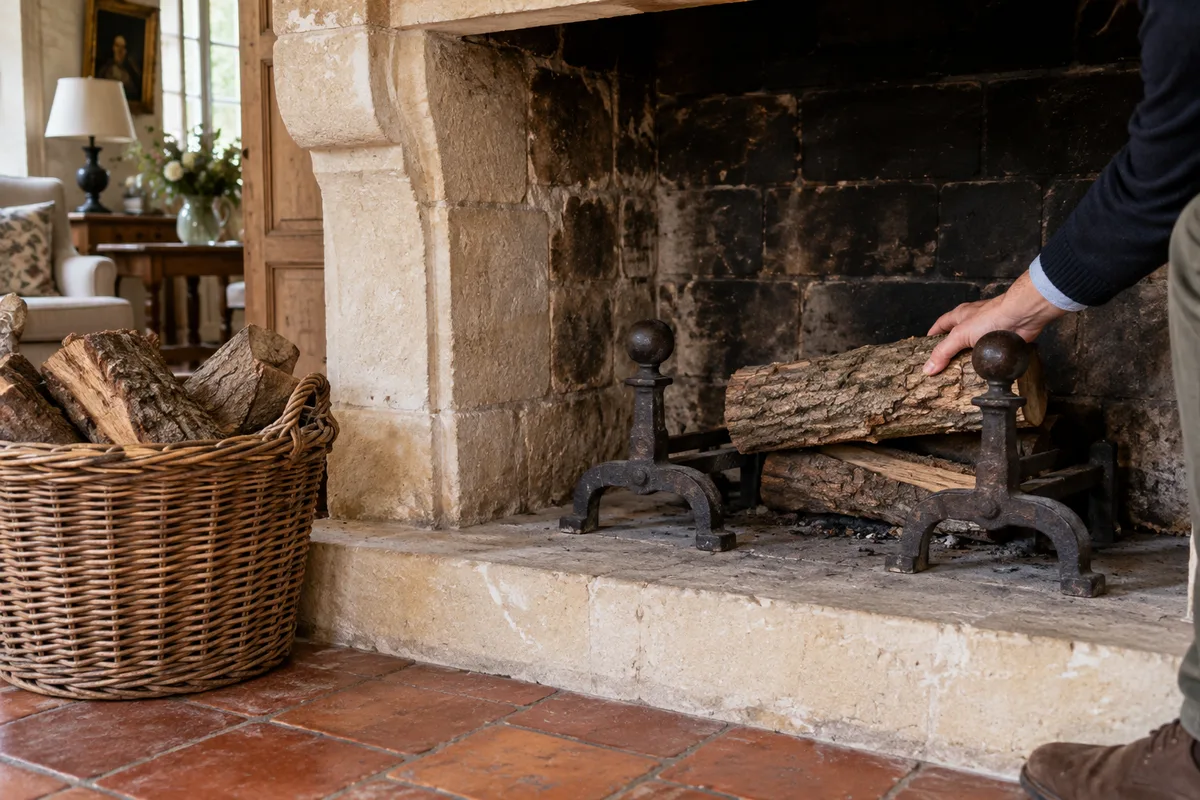
- la cheminée, foyer ouvert ou insert, avec l’obligation éventuelle de produire un certificat de ramonage.
Une rénovation de cheminée en pierre ou en marbre se signale aussi à l’assureur : service-public.fr range l’installation d’un poêle ou d’une cheminée parmi les circonstances qui aggravent le risque, à déclarer par lettre recommandée sous quinze jours calendaires.
Défaut d’entretien et dégâts des eaux : les exclusions à lire
ABE Infoservice distingue deux familles d’exclusions : les exclusions légales, comme la guerre ou les émeutes, et les exclusions conventionnelles, que chaque assureur rédige à sa manière. Pour une maison ancienne, la plus lourde de conséquences s’appelle le défaut d’entretien. Le classement qui vous a servi à repérer des assureurs ne règle pas ce point. Le rang de chaque assureur y dépend des clics des visiteurs, pas de ses garanties habitation. Seules les conditions générales répondent.
Service-public.fr le confirme pour l’eau : les infiltrations dues à un manque d’entretien ou à la vétusté des installations sont en général exclues. Gardez la trace de chaque intervention :
- factures du couvreur, tuiles remplacées et faîtages repris ;
- nettoyage des gouttières et des chéneaux ;
- certificats de ramonage et entretien de la chaudière ;
- élagage des arbres qui surplombent la toiture.
Dégâts des eaux : comparer la garantie, pas seulement la franchise
La garantie dégât des eaux couvre d’ordinaire les fuites, les ruptures de canalisations et les débordements, ainsi que les infiltrations par la toiture, les murs ou les fenêtres lorsqu’elles résultent d’un événement soudain comme une forte pluie. Sur une maison ancienne, comparez trois points : la prise en charge des embellissements anciens, plafonds à la française ou gypseries, les conditions imposées en cas de gel dans une maison peu chauffée, et la forme de la franchise, absolue, relative ou proportionnelle.
Côté délais, le contrat fixe le temps dont vous disposez pour prévenir l’assureur, sans pouvoir le ramener sous cinq jours ouvrés à compter de la découverte ; pour un vol, ce plancher tombe à deux jours ouvrés, d’après ABE Infoservice. Le constat amiable reste facultatif, mais il accélère le dossier.
Tempête et catastrophes naturelles
Ces deux garanties s’ajoutent d’office à tout contrat qui protège vos biens. La seconde ne joue qu’après un arrêté interministériel publié au Journal officiel ; service-public.fr laisse alors trente jours pour déclarer le sinistre. Sa franchise est fixée par la réglementation, et aucun contrat ne peut la supprimer ni la réduire.
Objets de valeur, meubles anciens et plafonds
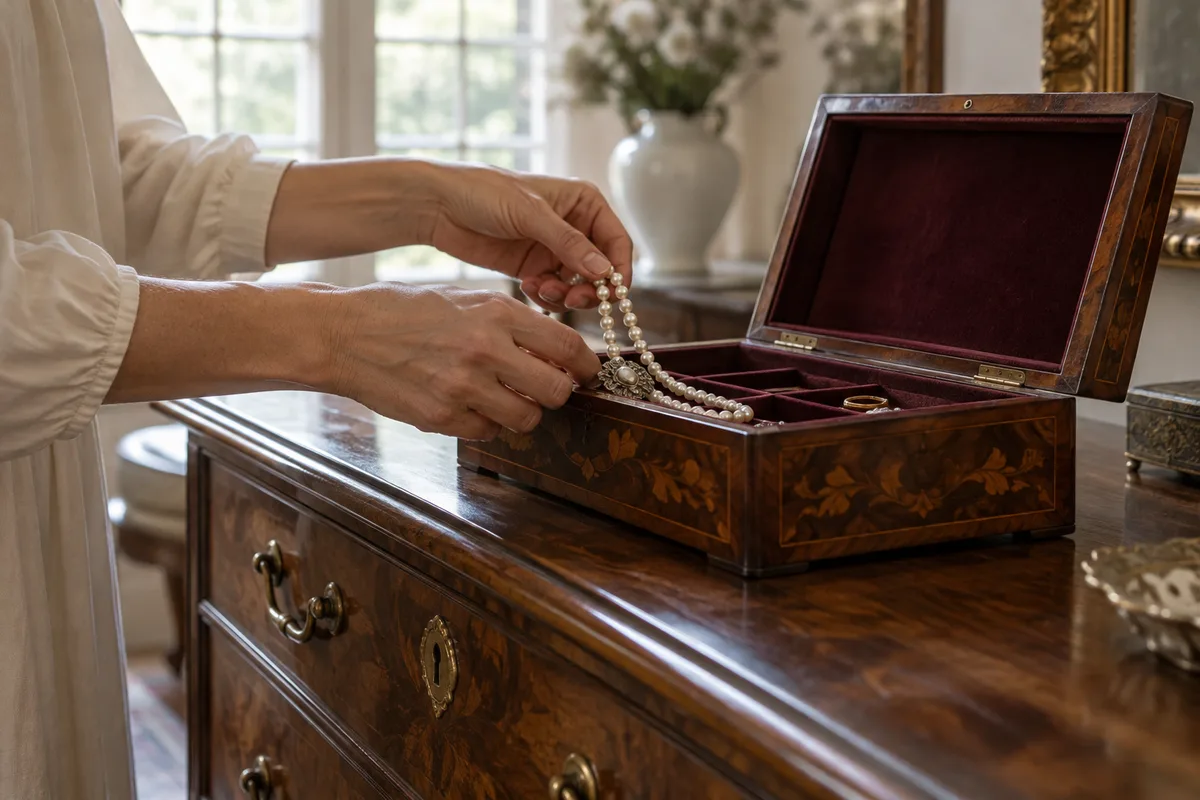
Une commode d’époque, une pendule, des tableaux ou des bijoux de famille ne se remplacent pas sur catalogue. La définition des objets de valeur varie d’un assureur à l’autre, souligne ABE Infoservice, et service-public.fr précise qu’ils sont souvent soumis à des plafonds ou à des conditions particulières. Deux plafonds se superposent en général, l’un par objet, l’autre pour l’ensemble de ces biens.
Une valeur à neuf n’a guère de sens pour un meuble du XVIIIe siècle, dont le prix tient justement à l’ancienneté. Demandez si le contrat accepte une valeur fixée par expertise préalable, et sur quels justificatifs.
Préparez un dossier qui tienne le jour du sinistre :
- photos de chaque pièce et de chaque objet, sous plusieurs angles ;
- factures, actes de succession ou certificats d’expertise ;
- copie de l’ensemble conservée hors de la maison ;
- mise à jour après chaque achat ou héritage.
ABE Infoservice rappelle aussi que l’assureur peut subordonner sa garantie à des mesures de protection contre le vol. Pour une résidence secondaire, lisez de près la clause d’inoccupation : service-public.fr cite une période d’inoccupation prolongée, au-delà de 90 jours, parmi les cas où la garantie vol ne s’applique pas.
Date d’effet : être couvert dès la signature de l’acte
La propriété, et les risques avec elle, passent en principe à l’acquéreur le jour de l’acte authentique. Service-public.fr indique que le contrat du vendeur est alors transféré automatiquement à l’acheteur, ce qui évite toute période sans couverture. À vous de vérifier que le bien est assuré au moment du transfert de propriété ; s’il ne l’est pas, souscrivez avant la signature.
Rien ne vous oblige à garder ce contrat transféré : l’acheteur peut le résilier par lettre ou envoi électronique recommandés. Demandez au notaire les références du contrat en place, comparez-le à vos propositions, puis fixez la date d’effet du nouveau contrat au jour même de la signature, attestation à l’appui.
Pour une reprise de structure, du gros œuvre ou des fondations, service-public.fr rappelle qu’une assurance dommages-ouvrage se souscrit avant l’ouverture du chantier. Les étapes clés pour rénover une maison ancienne gagnent à intégrer ce point dès le premier devis.
Passé la première année, le propriétaire résilie quand il le souhaite, sans pénalité, en s’adressant lui-même à son assureur ; la résiliation devient effective un mois après que celui-ci a reçu la demande, selon service-public.fr.
Prochaine étape : rassemblez le questionnaire rempli, deux propositions écrites et leurs conditions générales, puis complétez le tableau de comparaison ligne par ligne avant de signer votre assurance habitation.